
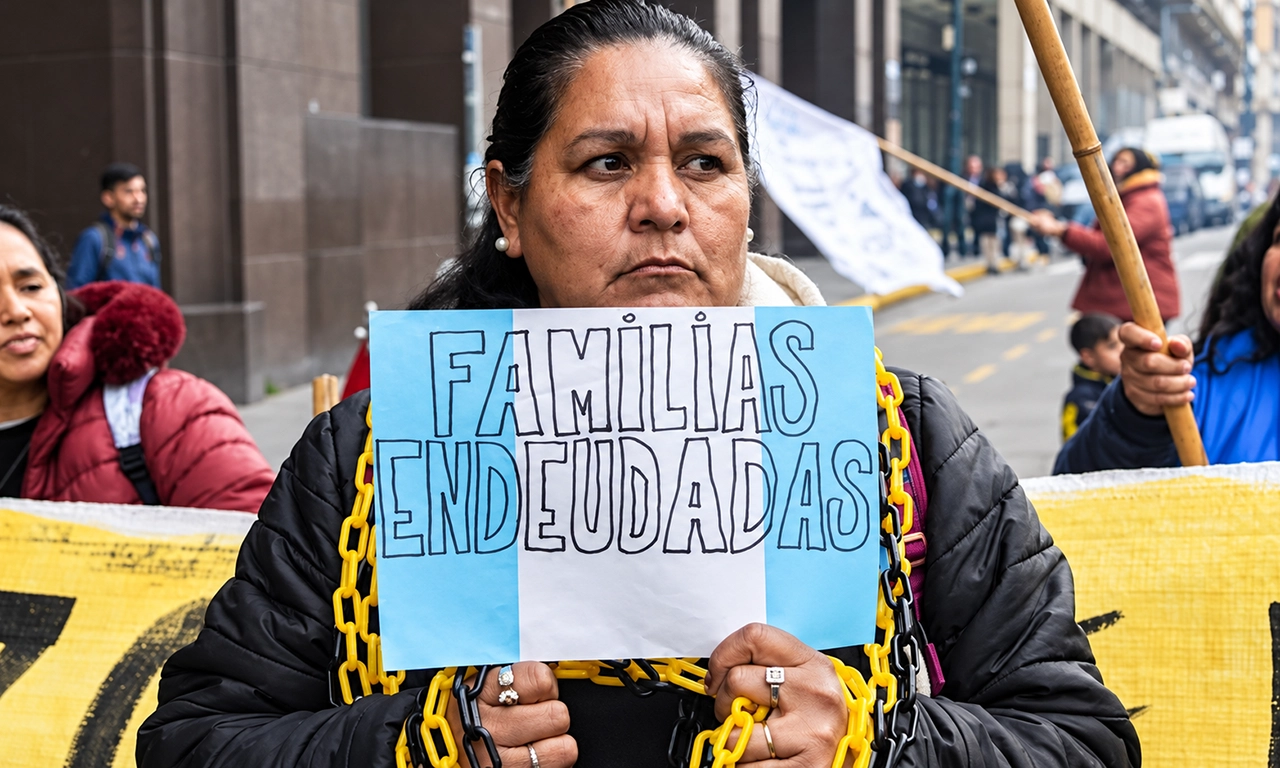
El deterioro de la situación financiera de las familias se extiende por todo el país, pero la última foto muestra que en algunas provincias más de un tercio de la población afronta atrasos en el pago de sus créditos personales o tarjetas de crédito.
El endeudamiento dejó de ser una herramienta de progreso para convertirse en una forma de supervivencia. Hoy no nos endeudamos para comprar un auto o irnos de vacaciones. Nos endeudamos para comer y para pagar el alquiler.
Los números del último semestre son contundentes y coinciden todas las consultoras:
- El 92% de las familias argentinas tiene deudas. Y de ese total, el 88,9% está en mora, es decir, no puede pagar en tiempo y forma. En marzo esa cifra era del 81,8%.
- 5,8 millones de personas están en mora de más de 90 días. Representan el 27,9% de los deudores del sistema financiero.
- La mora bancaria de familias llegó al 12,8% en junio de 2026, la más alta en 20 años.
- En billeteras virtuales y proveedores no bancarios, la mora trepa al 30,1%, por encima del pico de la pandemia.
¿Para qué se endeudan?
El 44,5% para alimentos y productos básicos y el 32% para alquiler, servicios e impuestos. Juntos explican el 76,5% del endeudamiento. Vacaciones y consumo no esencial apenas el 0,9%.
El 56,2% de los hogares destina al menos el 40% de su ingreso solo a pagar deudas. En 4 de cada 10 hogares, más de la mitad del ingreso se va en deudas.
La otra mitad de la deuda es invisible: El 49,3% del endeudamiento ocurre fuera del sistema formal: comercios de cercanía (13,3%), alquileres (12,5%), impuestos y expensas (8,5%), préstamos familiares.
No hay más gente endeudada que antes. Lo que cambió, como marca la Fundación Encuentro con datos de la EPH, es que no se puede pagar. El porcentaje de hogares que usa financiamiento es casi el mismo que en 2016 (58,7%), pero la mora se duplicó entre octubre 2024 y junio 2026.
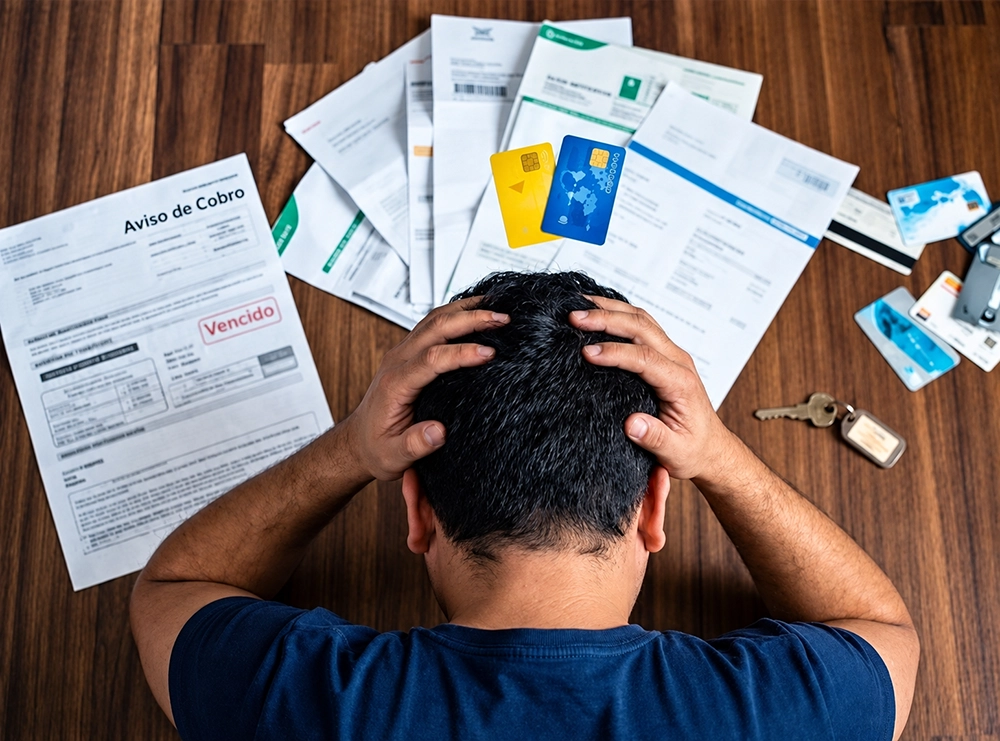
No hay una sola solución.
El problema es sistémico y exige corresponsabilidad de todos los sectores involucrados:El Estado y el BCRA:
- Ley de emergencia de endeudamiento familiar: Topear tasas, prohibir anatocismo (interés sobre interés) y establecer planes de reestructuración obligatorios de hasta 60 cuotas, como se discute hoy en Diputados.
2. Registro unificado de deudas no bancarias: Hoy el BCRA solo ve la mitad del problema. Hay que incluir a fintech, comercios y alquileres.
3. ¿Tasa de referencia para consumo: No se puede permitir CFT de 400% para comprar comida.
Los Bancos:
Deben pasar de acreedores a reestructuradores.
Programas de «reperfilamiento» sin castigar score, consolidación de deudas en un solo crédito con tasa subsidiada y educación financiera real, no un folleto.
Las Fintech:
Transparencia total. Que el CFT esté en tipografía gigante antes del «¡Aprobado en un click!». Y responsabilidad en el scoring: no se puede prestar al que ya destina 50% de su sueldo a deudas.
El deudor y las organizaciones sociales:
La Iglesia lo dijo claro esta semana: «No se puede tener una mirada superficial ni decir «que se arreglen'». Hay que romper el tabú. La deuda no es culpa moral. El 41,3% de las deudas ya está judicializada. Se necesita asistencia legal gratuita, talleres de finanzas en clubes y escuelas, y redes comunitarias de compra para no caer en el fiado del almacén.
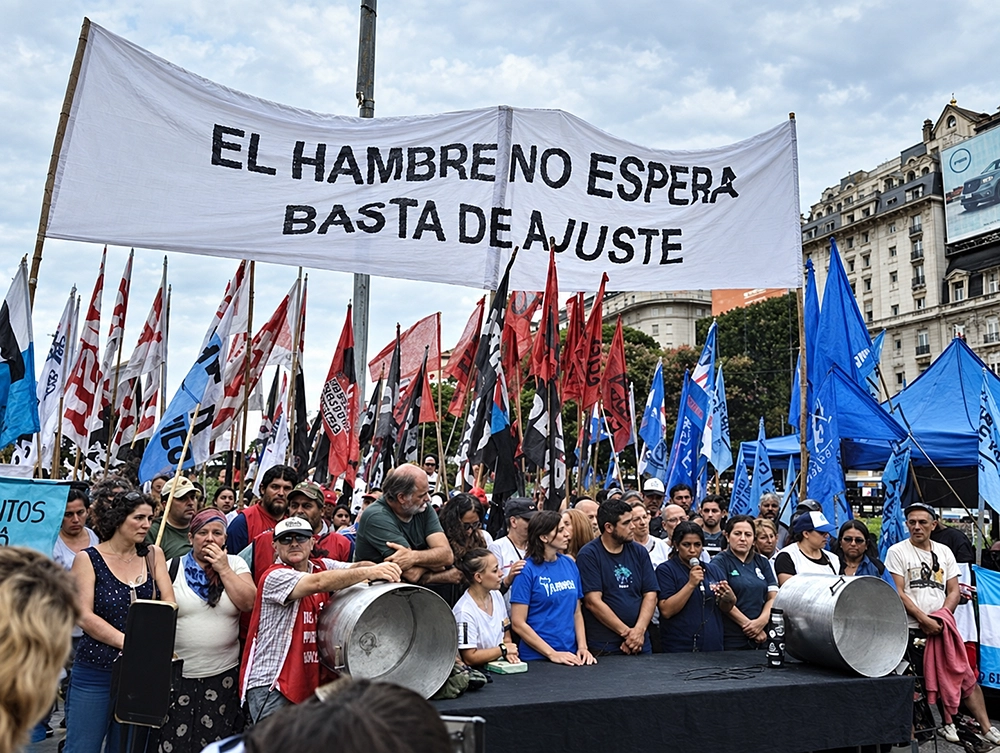
Sectores más afectados:
Jubilados:
El endeudamiento dejó de ser una herramienta excepcional para convertirse, para muchos jubilados, en una forma de llegar a fin de mes. Cuando la jubilación no alcanza para cubrir alimentos, medicamentos, servicios y gastos cotidianos, la tarjeta de crédito, el préstamo o la ayuda familiar aparecen como una extensión del ingreso. El problema es que esa deuda no financia una inversión ni mejora la calidad de vida: financia la supervivencia.
Hay una Argentina que se endeuda para comer, para comprar remedios o para pagar una boleta atrasada. Y entre quienes más sufren esa situación están los adultos mayores. Después de una vida de trabajo, muchos llegan a la jubilación con un ingreso que obliga a elegir qué pagar y qué postergar. La deuda aparece entonces como un mecanismo perverso: resuelve el problema de hoy a costa de agrandar el problema de mañana.
La clase media baja:
La clase media baja vive otra paradoja: tiene ingresos, trabaja, paga impuestos y mantiene una vida relativamente organizada, pero cada vez tiene menos margen. Una reparación del auto, una enfermedad, el comienzo de clases, una factura extraordinaria o simplemente varios aumentos acumulados pueden obligarla a financiar gastos con tarjeta. Ya no se endeuda necesariamente para progresar; muchas veces se endeuda para no retroceder.
El crédito, que durante años fue asociado a la posibilidad de comprar una casa, un auto o mejorar el hogar, puede convertirse en un salvavidas cotidiano. Cuotas, refinanciaciones, adelantos y préstamos personales forman una cadena silenciosa que permite sostener durante algunos meses un nivel de consumo que el ingreso corriente ya no puede garantizar.
Los jóvenes:
Para los jóvenes, el problema tiene otra dimensión. Muchos comienzan su vida adulta con salarios que no alcanzan para independizarse, alquileres elevados y una enorme dificultad para acceder a una vivienda. La deuda aparece temprano: tarjeta de crédito, préstamos, financiación de estudios, compra de equipamiento o gastos necesarios para instalarse por cuenta propia.
Pero hay algo más profundo: una generación que debería estar construyendo patrimonio muchas veces empieza construyendo deuda. El joven que no puede ahorrar porque todo su ingreso se consume en alquiler, transporte y gastos básicos queda atrapado en una ecuación difícil de romper. Y sin capacidad de ahorro tampoco hay anticipo para una vivienda, inversión o proyecto propio.
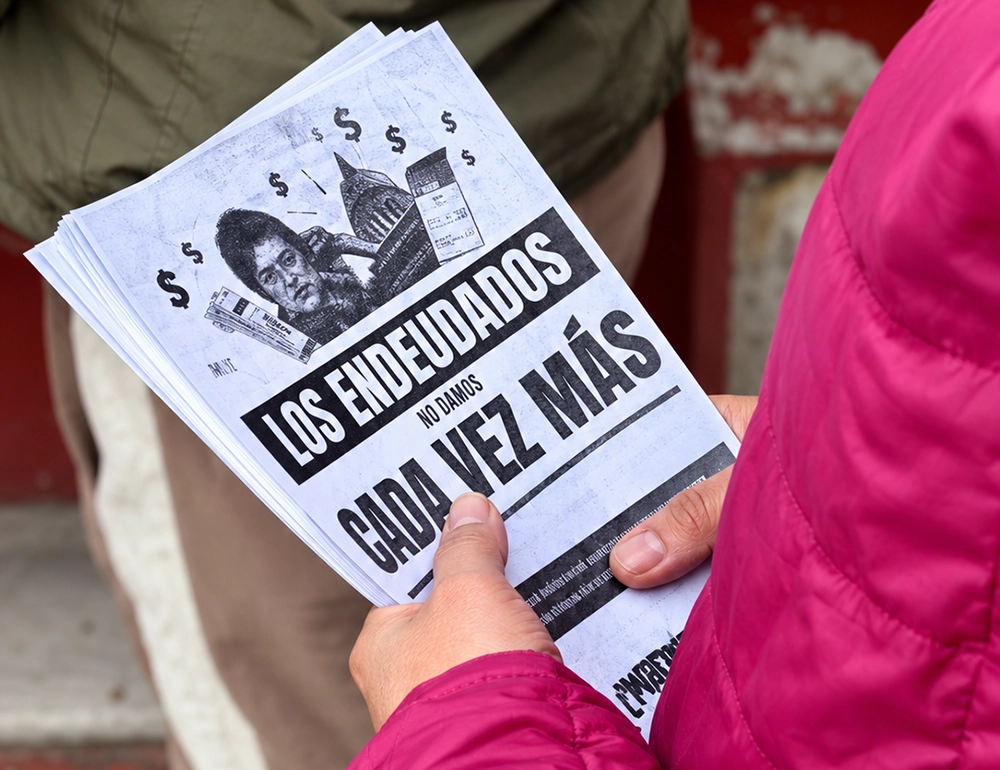
Panorama Complejo
La Argentina se acostumbró durante décadas a vivir en cuotas. La diferencia es que ahora las cuotas no siempre representan consumo futuro: muchas veces representan ingreso presente que no alcanza. La tarjeta dejó de ser solamente un instrumento para comprar algo que no se puede pagar de contado y pasó a ser, para numerosas familias, una forma de administrar la escasez.
El verdadero problema del endeudamiento no está solamente en cuánto se debe, sino para qué se pide prestado. Una sociedad que se endeuda para invertir puede estar apostando al futuro. Una sociedad que se endeuda para pagar alimentos, medicamentos, servicios o alquiler está consumiendo anticipadamente ingresos que todavía no tiene.
El riesgo es que la deuda termine reemplazando al salario. Cuando el ingreso no alcanza, aparece el crédito; cuando llega la cuota, vuelve a faltar ingreso; entonces se recurre a otro crédito. Así se construye un círculo difícil de romper, particularmente para los sectores de menores recursos, que son justamente los que pagan el dinero más caro.
Y quizás allí esté la fotografía más preocupante: jubilados que se endeudan para vivir, familias que se endeudan para sostenerse y jóvenes que se endeudan antes de haber podido construir su futuro. Tres generaciones distintas, una misma sensación: trabajar, cobrar y, aun así, llegar siempre un poco más tarde al dinero que necesitan.
Conclusión:
Estamos frente a un endeudamiento defensivo. La gente no pide plata para vivir mejor, sino para no caerse del sistema. Si solo atacamos la mora y no la causa – salarios que no alcanzan para lo básico – vamos a refinanciar infinitamente la pobreza.
Según Clarín de hoy lunes 14-09-2026:
Los bancos estiman que ya refinanciaron 500.000 créditos a deudores morosos
Según EcoGo, son menos de 400.000 personas.
Las fintech aseguran que refinanciaron a 2 millones.
Datos que no responden- en lo inmediato- a una crisis de endeudamiento que jaquea a todo el sistema financiero, económico y crediticio de un país que exige estabilidad, desarrollo y crecimiento.
Orlando Di Pino

